שימו לה מה קרה בסין בחודש האחרון: ענקית הרכב צ'אנגאן הכריזה על איחוד רוב הפעילויות של מותגי הרכב החשמלי שלה – דיפאל ואוואטר. ג'ילי, אחת משתי ענקיות הרכב הפרטיות, מאחדת חלק משמעותי מפעילותה בתחום תשתיות הטעינה עם אלה של ניו, יצרנית ה'אוטו-טק' הגדולה ביותר, ואילו שתי ענקיות הרכב הממשלתיות FAW ו-GAC הכריזו על פירוק והרכבה מחדש של פעילות הייצור המשותפת עם טויוטה, בתוך כדי איחוד חלקי של השתיים.
לפני כחודש פרסמו תשעה גופי ממשל סינים, שבראשם משרד התעשייה וטכנולוגיית המידע, את "תוכנית החומש ה־15 לפיתוח תעשיית רכבי האנרגיה החדשה החכמים והמקושרים".
בין שלל יעדים טכנולוגיים, סביבתיים וכלכליים שכלולים בתוכנית הממשלתית הזאת בולטת החלטה דרמטית שתקשה מאוד על הקמת יצרניות רכב חדשות ותעודד מיזוגים וארגון מחדש של יצרניות הרכב הקיימות.
המטרה: לצמצם כפילויות בפיתוח ובייצור, לרכז משאבים ברמת קבוצות הרכב, ולהיפטר ממערכי ייצור מיושנים ולא יעילים. הממשלה גם הציבה יעד לפיו עד לסוף העשור הנוכחי יעלה פריון העבודה בתעשיית הרכב ב-15% ביחס לשנת 2025 ויפותחו מספר יצרניות סיניות שיהיו בעלות כושר תחרות גלובלי.
במונחים עממיים ברור שלא מדובר בפקיד בבייג'ינג שיושב עם טוש אדום ומוחק שמות של מותגי רכב, והתוכנית הממשלתית לא קבעה מספר מוחלט של יצרניות רכב שצריכות להישאר פעילות. אין גם קביעה רשמית של "מי יאכל את מי".
אבל, כפי שדיווחנו כאן כבר לפני קרוב לשנתיים – הרעיון המסדר הוא ליצור קונסולידציה משמעותית של תעשיית הרכב הסינית כדי שלא להימצא במצב שבו עשרות חברות שונות מפתחות במקביל את אותן טכנולוגיות, מקימות מפעלים מקבילים שעלולים להגיע לעודף כושר ייצור, ומתחרות זו בזו עד זוב דם.
תהליך האיחודים והמיזוגים כבר התחיל
עבורנו בישראל לא מדובר בשאלה אקדמית. בשנים האחרונות נחתו בארץ עשרות מותגים סינים וכמה מהם כבר פשטו רגל, נעלמו או לא הצליחו להתרומם. רבים מבין המותגים שכן מצליחים אצלנו הם למעשה עיצובים שונים שמולבשים על פלטפורמות זהות – גם כאשר המוצרים עצמם משווקים על-ידי יבואניות רכב נפרדות.
השאלה המסקרנת, לכן, היא מי מבין יצרניות הרכב הסיניות תישאר עצמאית, מי תהפוך בעיקר למותג שמתקיים רק לצורך שיווקי, מי ייבלע בתוך מערכת גדולה, ומי פשוט לא ישרוד. התשובות לשאלות האלה חשובות ללקוח ישראלי שכבר מחזיק במכונית סינית או מתכנן לשלם 150, 180 או 250 אלף שקלים תמורת אחת כזאת.
ממשלת סין צריכה להיות דוגמה ומופת לכל הממשלות במערב לפחות בדבר אחד: היכולת שלה לאחד את כל המשאבים הלאומיים סביב מטרות שמפתחות את המדינה ומטיבות עם אזרחיה – וברור שלא ניתן להגדרה הזאת להסתיר את הפעולות הפחות טובות של הממשלה או את המחירים שחלק מן האזרחים נדרשים לשלם כדי להגשים חזון לאומי.
אבל כאשר מתמקדים בתעשיית הרכב אי אפשר להתעלם מן ההצלחה: מדינה שאך לפני שלושה עשורים התגלגלה בעיקר על אופניים מינפה את הכלכלה המתוכננת שלה כדי להפוך ליצרנית הרכב הגדולה ביותר בעולם, שוק הרכב הגדול ביותר בעולם, יצואנית הרכב הגדולה ביותר בעולם והמובילה העולמית בתחומי הרכב החשמלי וסוללות (כמו גם במספר תחומים אחרים).
ממשלת סין הצליחה להפוך מדינה שהייתה תלויה בידע וטכנולוגיה של יצרניות זרות למעצמת הרכב הגדולה בעולם והצליחה לדלג מעל יתרון בן 50 שנים של תעשיות הרכב האירופאית, היפנית והאמריקנית.
הגידול האקספוננציאלי, שהתרחש בזכות כסף ממשלתי ובעיקר על ידי הכוונה ממשלתית להישגיות ולפיתוח טכנולוגיות מקוריות ומקומיות – אפשר לחברות הממשלתיות הוותיקות לפרוץ ולשגשג וגם לחברות פרטיות לגייס הון ולהתעצם. הבעיה: סין מצאה את עצמה עם אינספור חברות, מפעלים, מותגים ותתי-מותגים.
כמעט לכל קבוצת רכב יש כיום מותג עממי, מותג יוקרתי, מותג חשמלי, מותג לצעירים, מותג לשטח ולעיתים גם עוד מותג או שניים שמתחרים במותג שהקבוצה עצמה השיקה שנתיים קודם, והתוצאה היא שוק עם יותר מדי חברות שנלחמות על אותו לקוח.
התהליך המואץ הזה פגש את המציאות וגם את הידיעה המוקדמת שהגשימה את עצמה: כמו בכל השווקים האחרים גם בסין נדרשת קונסולידציה, איחוד, של רוב היצרניות כדי לצמצם את התחרות ולייעל את ההשקעות בטכנולוגיות חדשות.
בשלב הזה שוב נדרשת התערבות ממשלתית, והפעם כדי "להעביר את הענף מהתרחבות בהיקף לשיפור באיכות וביעילות, ולמנוע תחרות הומוגנית וכפילויות בתכנון מוצרים ובפיתוח טכנולוגי" – כך נקבע בתוכנית החומש החדשה.
באפריל 2025, כפי שכתבנו כאן, עמד על הפרק אחד הניסיונות הראשונים לממש את המדיניות הממשלתית החדשה באמצעות מיזוג בין שתי הענקיות הממשלתיות דונגפנג וצ'אנגאן, שהן שתיים מבין שלוש קבוצות רכב שנשלטו ישירות בידי הממשלה המרכזית.
המיזוג הזה לא קרה, ובמקומו אורגנה צ'אנגאן מחדש כקבוצת רכב ממשלתית מרכזית עצמאית. הכיוון שעליו הצבענו אז התפתח בצורה מעניינת יותר: במקום "חתונות" פשוטות שבהן יצרנית אחת נבלעת באחרת אנחנו רואים כיום כמה סוגים שונים של קונסולידציה.
חמישים דרכים להתכווץ בלי להיעלם
קונסולידציה יכולה להתבצע בהרבה דרכים, והמוכרת ביותר היא מיזוג בעלות: חברה אחת קונה חברה אחרת, או מממזגת בתוכה חברה שפוצלה ממנה. תוצאה שחיבור כזה מתאמץ להשיג היא שמותגים שונים ימשיכו להציג סמלים נבדלים ולשווק אותם בנפרד, אבל לאחד את הפיתוח, הרכש, הניהול, ובמידה רבה גם את מערך הייצור כדי לחסוך הוצאות כפולות.
לאיחודים כאלה יש מאות דוגמאות מן ההיסטוריה של תעשיית הרכב, אבל דוגמה אקטואלית מוכרת היא המיזוג של פיאט-קרייזלר – שבעצמה הייתה חברה ממוזגת – עם פיג'ו-סיטרואן ששנים בודדות קודם לכן רכשה את אופל.
אפשרות אחרת היא "בליעת מותג", כמו שפיג'ו עשתה בשעתו ל'סימקה', והמטרה במקרה כזה היא לצמצם את התחרות ולהשתלט על משאבים ואמצעים כמו מפעלי ייצור או טכנולוגיה.
אפשרות נוספת היא שיתוף משאבים בין חברות שבכלל לא מתמזגות, למשל בתחומי תשתיות טעינה, סוללות, או סטנדרטים טכנולוגיים. עוד אפשרות, שיותר מתאימה למנטליות הסינית ולמבנה של שוק הרכב הסיני, היא העברת נכסים ואחזקות בין קבוצות כדי לבטל מערכים מקבילים.
התוכנית הממשלתית הסינית מאפשרת את כל המנגנונים האלה או אחרים, כאשר ההנחיה מלמעלה היא לבצע "ארגון מחדש" במטרה להשיג "ניהול קבוצתי" של יצרניות, אינטגרציה חוצת אזורים, וכאמור – להיפטר משיטות ואמצעי ייצור מיושנים ולא יעילים.
דיפאל ואוואטר: שתי מסעדות, מטבח משותף אחד
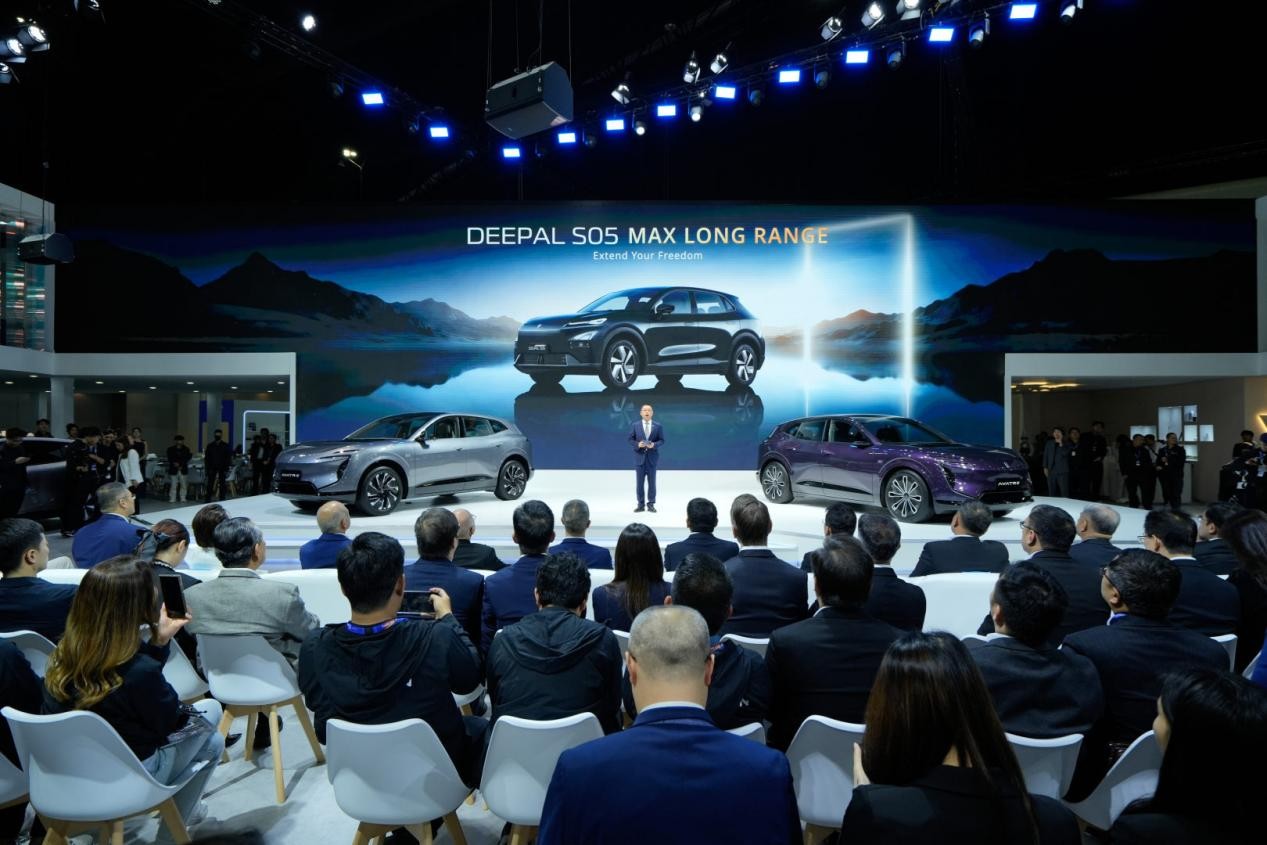
לקראת סוף ספטמבר 2026 הקימה צ'אנגאן יחידה עסקית חדשה שמאחדת לתוכה חלק משמעותי מן הפעילויות הביצועיות של 'דיפאל' ו'אוואטר', שני מותגי "רכבי האנרגיה החדשה" שלה, ששניהם מיובאים לישראל ומשווקים על-ידי שתי יבואניות שונות.
החטיבה החדשה אחראית למחקר ולפיתוח, רכש (שרשרת אספקה), תהליכי ייצור ופונקציות מנהלתיות שונות, אולם המותגים עצמם, לפחות בשלב זה, לא מתמזגים: השיווק והמכירות שלהם אמורים להישאר נפרדים.
במילים אחרות, הלקוח ימשיך לראות שתי מסעדות עם שני שלטים ותפריטים שונים. אבל מאחורי הקיר חלק גדול מן המטבח יהיה משותף, וזה סוג קונסולידציה שקל לפספס אם סופרים רק את המותגים שקיימים בסין.
מצד אחד, מהלך כזה יכול להפוך כל אחד מן המותגים האלה ליותר תחרותי כי עלויות היחידה הסופיות שלו יהיו נמוכות יותר. מצד שני, זה מזכיר לנו שכאשר קונים מותג סיני צעיר צריך להסתכל מעבר לסמל שעל מכסה המנוע. כבר כאשר דיפאל הייתה בדרכה לישראל כתבנו שצריך להבין את מסבך החברות והמותגים שמאחוריה, ואת הקשר שלה לצ'אנגאן.
חמש האגורות שלנו, ככל שאפשר להעריך כרגע, הן שלא נדלקת נורת אזהרה ספציפית לדיפאל או לאווטאר, ובמידה מסוימת יכול להיות שההפך הוא הנכון.
דונגפנג וגם צ'רי, הדור הבא
ביוני 2025 הקימה קבוצת דונגפנג את חטיבת דונגפנג אוטוטק ואיחדה לתוכה את חטיבות Aeolus, eπ ו-Nammi. בדונגפנג טוענים שזה יצר סינרגיה לאורך כל שרשרת הערך: מו"פ, ייצור, אספקה, מכירות ושירות. שלושת המותגים חולקים רכש, משאבי ייצור וערוצי הפצה, וזאת דוגמה למהלך של קבוצה גדולה שאוספת מותגים שהוקמו בתקופת ההתרחבות שלה ומכווצת את המשאבים שכל אחד מהם צורך.
חמש האגורות שלנו הן שהמהלך הספציפי הזה כמעט לא נוגע לנו מפני שהממשק היחיד שלנו הוא דרך דונגפנג 'בוקס' שנמכרת בסין תחת המותג 'נאמי'.
גם אם שאר המותגים יאבדו שליטה בפיתוח, ברכש ובערוצי המכירה שלהם, או אם זה יקרה ל'נאמי', אנחנו לא נרגיש את זה בישראל ואולי אף להיפך – ייתכן שזה יחזק את יכולת התמחור של דונגפנג.
צ'רי היא כנראה הדוגמה הכי מעניינת עבורנו בישראל גם מפני שהיא כבר פרושה כאן עם ארבעה מותגים (וחמישי בדרך), ובמיוחד מפני שהיא שוברת את המשוואה הפשוטה לפיה קונסולידציה = פחות מותגים.
ביולי 2025 הקימה צ'רי חטיבה סינית חדשה שמרכזת את מותגי EXEED, Arrizo/Tiggo, וגם את Fulwin ואת QQ. השינוי המשמעותי לסין, אך חסר משמעות לישראל, היה הכנסת הפעילות המקומית של EXEED לתוך המבנה המשותף. צ'רי הסבירה בשעתו שזה נועד ל"מיקוד אסטרטגי, אינטגרציית משאבים וחיזוק הסינרגיה", אבל במקביל לריכוז המשאבים הזה צ'רי ממשיכה להפעיל מגוון גדול של זהויות ומותגים.
חמש האגורות שלנו, במקרה הזה, הן שריבוי מותגים אפשר לצ'רי לחלק את התוצרת שלה בין מספר יבואניות רכב, אם כי הצד השני של המטבע הוא שביום בהיר אחד יכולה הנהלת צ'רי להחליט שלא משתלם לה לתחזק חלק מן המותגים האלה.
ג'ילי: אחרי הפיצול מגיע One Geely
בשעה שצ'רי מדגימה ריבוי מותגים ג'ילי מספקת דוגמה הפוכה: קבוצה פרטית ענקית שהגיעה למסקנה שהמבנה שהיא עצמה יצרה נעשה מסובך מדי.
בפברואר 2025 איחדה ג'ילי את לינק אנד קו עם זיקר כאשר המותג הוותיק יותר, שהעניק לצעיר נתח משמעותי מן הטכנולוגיה שאיתה הוא יצא לדרך – מנוהל על ידי המותג הצעיר: זיקר מחזיקה כעת ב-51% מ-Lynk & Co. אגב, בדצמבר 2025, לאחר האינטגרציה הזאת, ג'ילי השלימה את המיזוג של זיקר לתוכה ומחקה אותו מהמסחר בבורסת ניו יורק.
במקביל ג'ילי בראה שם שלא מותיר הרבה מקום לפרשנות: One Geely, וזה מדגים שגם קבוצות מצליחות יכולות להגיע למסקנה שהן הקימו יותר מדי מערכות נפרדות.
לקראת סוף ספטמבר 2026 ביצעה ג'ילי מהלך הרבה יותר דרמטי כאשר כרתה הסכם עם יצרנית הרכב ניו, שמטרתו לקיים שיתוף פעולה נרחב בתחומי הטעינה והחלפת סוללות. במסגרת ההסכם הזה תעביר ג'ילי אל NIO Power את פעילות החלפת הסוללות המסחרית שלה, ותוסיף 640 מיליון יואן במזומן כדי לקבל בתמורה 30% מ-NIO Power. ניו תקבל 10% מפעילות הטעינה Haohan Energy של ג'ילי, חברה שמתכננת להקים תשתיות טעינה, לפתח סטנדרטים משותפים, ולשתף פעולה בדגמים תואמי החלפת סוללה.
התקדים הזה חשוב מפני שאם שתי מתחרות מובילות יכולות לחלוק תשתית החלפת סוללות וסטנדרטים, אין סיבה להניח שזה לא יקרה לאורכה ולרוחבה של תעשיית הרכב הסינית: במקום בכל יצרנית סינית תפתח בעצמה תשתיות טעינה, תוכנה, אלקטרוניקה וכיוצא באלה – זה יקרה במסגרות משותפות ויאפשר חלוקת עלויות וסיכונים.
FAW, GAC וטויוטה: גם היפנים מתייעלים
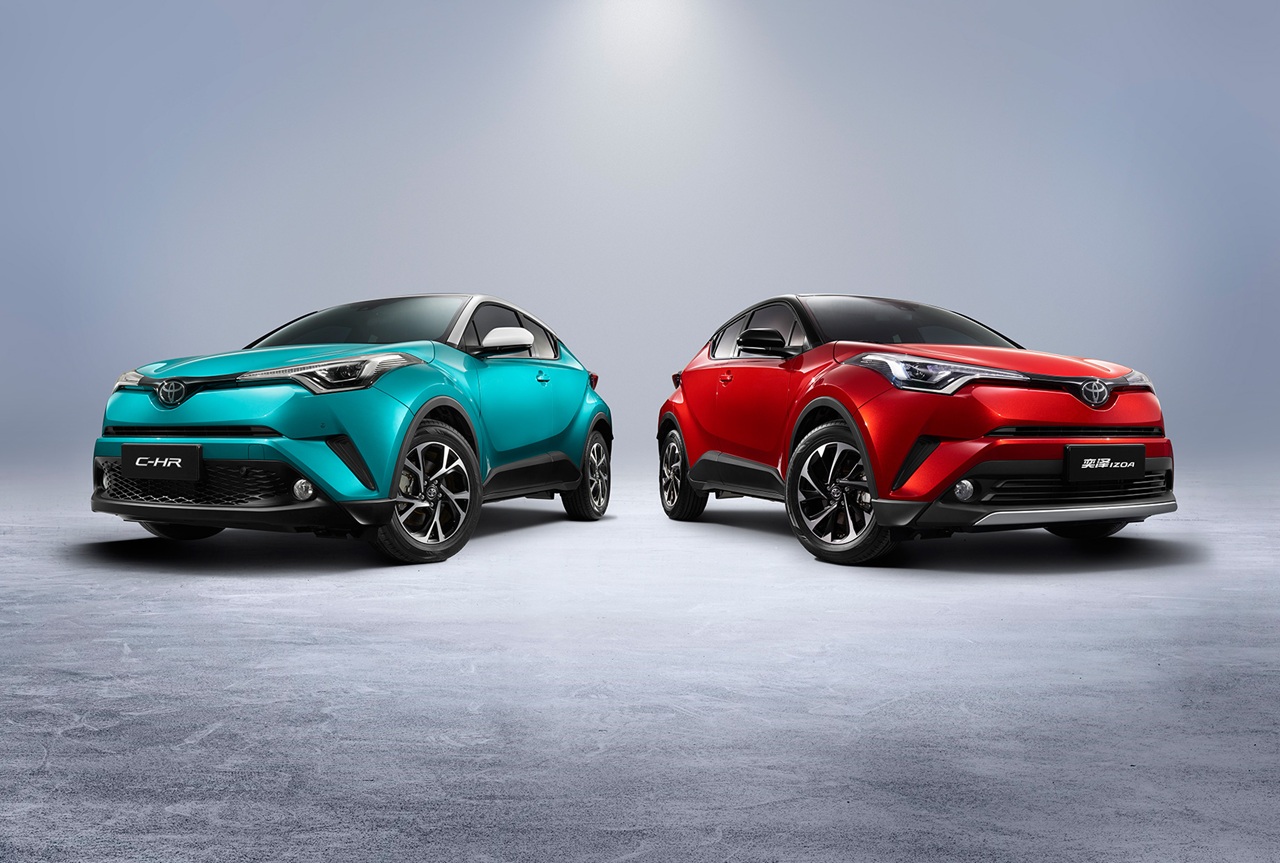
חדשות מאוד מעניינות מסין נוגעות לשתי השותפות ההיסטוריות של טויוטה בסין – FAW ו-GAC הממשלתיות – שכל אחת מהן בנפרד הקימה מערכי ייצור משלה כדי לייצר דגמים של טויוטה במסגרת שני מיזמים משותפים נפרדים.
מבנה זה אמנם יצר שתי מערכות מקבילות של ייצור, הפצה ומכירות, אבל לא נחשב לחריג בסין. פולקסווגן, למשל, מי ששלטה במשך שנים ביד רמה במכירות בשוק הסיני – מייצרת עד היום במקביל את דגמיה עם SAIC ועם FAW.
בהתאם להנחיה הממשלתית GAC תרכוש מ-FAW את מלוא אחזקתה, כלומר כ-50%, מן המיזם המשותף FAW Toyota ותחליף אותה כשותפה של טויוטה במיזם המשותף הזה. בתמורה FAW תקבל מניות ב-GAC ותהיה בעלת המניות השניה בגודלה בתאגיד הממשלתי, כלומר שאנחנו מדברים בעצם על מיזוג יותר מאשר על עסקה נקודתית.
הרווח המיידי לשלוש המעורבות: כל הפעילות של טויוטה בסין תתכנס תחת קבוצה סינית אחת, ומערכות כפולות ייזנחו. בשלב זה מ וקדם להמר על מיזוג מלא בין FAW ל-GAC אבל זה בוודאי מאוד מקרב לשם את שתי החברות.
שיר סיום
עד כאן עסקנו בחברות שמוצאות דרך להתאחד, לשתף או להתייעל, אבל תוכנית החומש הסינית מדברת במפורש גם על היפרדות לשלום מ"כושר ייצור מיושן ולא יעיל", ואנחנו כבר הצגנו לכם איך זה נראה.
בדצמבר 2024 כתבנו כאן על הקריסה של Ji Yue, מיזם שקיבל גיבוי משתי ענקיות סיניות – ג'ילי ובאידו, ועל מכונית כמעט חדשה שבעליה גילה שבתוך שבועות ערכה בשוק המשומשות התרסק. עוד קודם לכן נכנסה HiPhi לצרות, וגם אייוויז, שמכרה מכוניות בישראל, המחישה שמותג רכב הוא התחייבות ארוכת שנים לחלפים, עדכוני תוכנה ושירות.
אז מה צריך לבדוק לפני שקונים מכונית סינית? ובכן, השאלה "סיני או לא סיני?" כבר כמעט חסרת משמעות כאשר כמעט מחצית משוק הרכב שלנו כבר נכבשה על ידי מותגים סינים. מה שצריך לשאול זה "איזה מותג סיני, ומי עומד מאחוריו".
לפני רכישה של מותג סיני חשוב לדעת מי קבוצת האם? שעומדת מאחוריו, האם זה מותג עצמאי קטן או מותג מבוסס שחולק פלטפורמה, מנועים, סוללות ואלקטרוניקה עם מיליוני מכוניות אחרות, ולא פחות חשוב: האם קבוצת האם מוסיפה להשקיע בדגמים חדשים, מו"פ, שדרוגי תוכנה והתרחבות לשווקים חדשים. חשוב לשאול גם מי היבואנית הישראלית ומה המוניטין שלה לאורך שנים בטיפול בלקוחות עבר של מותגים שהתאדו, וזה קריטי ככל שמדובר בזמינות חלפים ועדכוני תוכנה.
2030 כבר מעבר לפינה
תוכנית החומש הסינית הציבה יעד ברור של סיום תהליך הקונסולידציה על לשנת 2030 וזה נמצא ממש "מעבר לפינה". התוכנית האסטרטגית קבעה ש"רכבי אנרגיה חדשה" יהוו 70% מן המכירות של מכוניות נוסעים חדשות במדינה, ובמקביל שהתעשייה תשיג יתרונות מבניים ותחרותיים כדי להתמודד ולנצח את תעשיית הרכב העולמית.
לצורך זה מוגדרת דרישה למוצרים בטוחים ואיכותיים יותר, פחות חדשנות "אגרסיבית" שמגיעה לכביש לפני שנבדקה מספיק, ופחות תחרות שמכלה את החברות ואת הספקים.
אפשר לכן להעריך שתוך שלוש שנים לכל היותר כולנו נראה פחות מערכות פיתוח וייצור עצמאיות, יותר שיתוף משאבים בתוך קבוצות ובין קבוצות, עסקאות מיזוג והשתלטות נוספות בין חברות שהיום מתחרות, ועוד לחץ על מותגים שלא מצליחים להצדיק את קיומם.
חמש האגורות שלנו: את מה שתעשיית הרכב העולמית עשתה ב-140 שנים, וביתר שאת מאז אחרי מלחמת העולם השנייה, סין עשתה בשלושים שנים או פחות.
אבל כעת מגיע החלק השני של אותו תהליך: באותו קצב שבו סין בנתה את מעמדה ואת היכולות שלה היא צריכה כעת להתאים אותן למציאות ולביקוש בשוק המקומי שלה וגם בשוק העולמי.
התוצאה: קונסולידציה בלתי נמנעת.
המשמעות עבור מי שחושב לקנות רכב סיני: לא להתייחס רק לברזלים, למפרט או ליכולות הטכנולוגיות אלא להתעמק ולגלות גם מי עומד מאחוריו, עם מי הוא חולק טכנולוגיה, מי מייצר אותו היום ומי ייצר עבורו חלקים וייקח אחריות על עדכוני תוכנה בעוד שבע שנים.
לקריאה נוספת: